Trois personnes. Aucune agence pour recevoir les clients. Pas de compte séquestre, pas de compromis rédigés en interne.
Sur le papier, une société de transaction de Haute-Savoie comme il en existe des centaines. Le 21 juin 2023, la Commission nationale des sanctions l'a pourtant sanctionnée sur cinq manquements anti-blanchiment.
En LCB-FT, personne ne vous contrôle sur la taille de votre structure. On vous contrôle sur le prix de ce que vous vendez et sur la date à laquelle vous avez rempli vos fiches.
Et l'obligation de formation qui a fait tomber le dernier grief s'est nettement durcie depuis le 26 avril 2026.
Contrôle anti-blanchiment en agence immobilière : pourquoi celle-ci était dans le viseur
La société est spécialisée dans le prestige. Prix moyen des biens proposés : entre 1,5 et 2 millions d'euros. Sa zone couvre Chamonix, Megève, les Aravis et le bassin annécien. Clientèle française et suisse à 90 %.
Or la loi impose de classer ses risques selon la nature des biens, les conditions de transaction, le profil des clients et le pays d'origine des fonds. Appliqué à cette activité, chaque critère pointe vers une exposition élevée.
Devant la Commission, la défense a souligné qu'il n'y avait qu'un seul salarié non dirigeant. L'argument n'a rien changé. Le dispositif doit être adapté à la taille de la structure.
Adapté. Pas supprimé.
Manquement 1 sur 5
Une fiche à trois niveaux ne fait pas une classification des risques
Le jour du contrôle, la société présente une fiche intitulée « état des risques au blanchiment d'argent et trafic d'armes ». Trois niveaux de risque y sont associés aux clients.
La Commission l'écarte : la fiche ne fixe pas à l'avance le degré de vigilance à appliquer pour chaque niveau. Elle étiquette le client. Elle ne dit pas à l'agent quoi faire ensuite.
Une classification utile répond, pour chaque niveau, à quatre questions :
- quels justificatifs exiger, et à quel moment ;
- qui valide le dossier avant d'aller plus loin ;
- ce qui fait passer un dossier au niveau supérieur ;
- où la trace écrite est conservée.
À l'audience, le dirigeant a reconnu l'absence de procédure formelle. Une grille sans mode d'emploi n'a protégé personne.
Manquement 2 sur 5
Seize personnes, trois pièces d'identité
Les déclarations du dirigeant, reprises par les enquêteurs, sont sans ambiguïté. Côté vendeurs : aucun justificatif d'identité, ni Kbis ni statuts pour les sociétés. Côté acquéreurs : une pièce demandée à la première visite, pas toujours obtenue.
Sur les cinq dossiers examinés, seuls trois contenaient une copie de pièce d'identité. Seize personnes étaient concernées.
Le calendrier légal ne laisse aucune marge : identification et vérification interviennent avant d'entrer en relation d'affaires ou d'assister le client dans la transaction. Pas au compromis. Pas chez le notaire.
Beaucoup d'agences pensent la vigilance comme un filtre sur l'acquéreur, celui dont l'argent arrive. Mais le premier client de l'agent, c'est le mandant. Il signe un mandat, il entre en relation d'affaires, il doit être identifié. Société comprise, avec son bénéficiaire effectif.
Manquement 3 sur 5
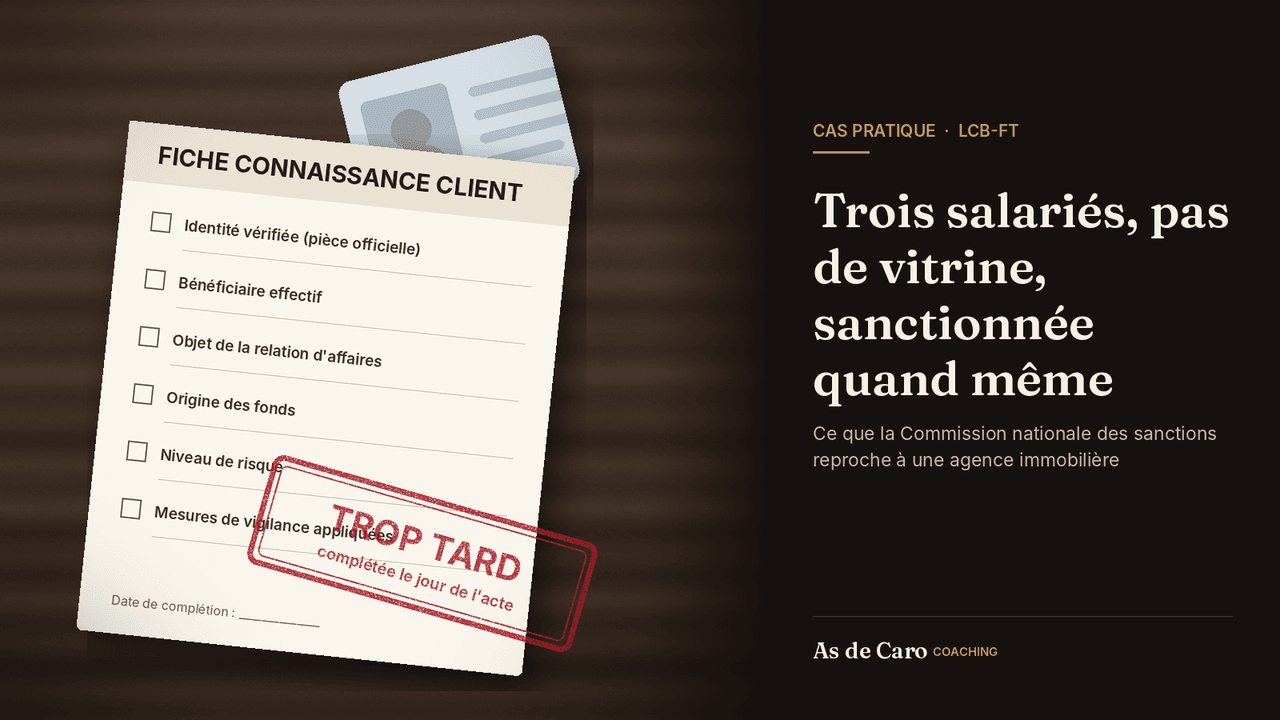
Une fiche client remplie le jour de l'acte authentique
Ce grief est le plus instructif, parce que l'agence avait recueilli des informations pertinentes. La Commission le reconnaît. Le problème est ailleurs : la fiche était complétée au moment de l'acte authentique.
La décision relève aussi qu'aucun document ne formalisait les informations recueillies au fil de la relation, et que le titre de propriété n'était pas toujours obtenu à la signature du mandat.
Une fiche remplie le jour de la signature notariée n'est pas de la vigilance. C'est un compte rendu.
Elle documente une opération déjà engagée, au moment où plus aucune question ne peut changer le cours du dossier. L'agent voit le client en premier : estimation, mandat, visites. C'est précisément pour cela que la loi lui demande de poser ses questions avant les autres.
Manquement 4 sur 5
Formation Loi ALUR · Organisme certifié Qualiopi
Validez vos 14 h obligatoires, finançables à 100 % OPCO / AGEFICE
Qatar, Gibraltar, 4,5 millions : l'examen renforcé que personne n'a fait
La Commission s'appuie sur deux dossiers.
Dossier C
Une acquéreuse étudiante de 26 ans, domiciliée au Qatar. Transaction qualifiée de risque élevé au vu du profil et du financement. Il manquait la pièce d'identité en début de relation, la fiche client et le titre de propriété.
Dossier D
Une vente de 4,5 millions d'euros. Vendeur d'origine russe domicilié à Gibraltar, que la décision désigne comme paradis fiscal reconnu. Pas de fiche client pour les acquéreurs, pas de justificatif d'identité du vendeur, profession (« entrepreneur ») insuffisamment documentée. L'agence avait elle-même classé ce dossier en risque moyen.
Une opération d'un montant inhabituellement élevé impose un examen renforcé, consigné par écrit. L'agent doit se renseigner sur :
- l'origine des fonds ;
- la destination des sommes ;
- l'objet de l'opération ;
- l'identité de la personne qui en bénéficie.
Un détail juridique compte pour la pratique. La Commission a écarté le grief fondé sur les mesures de vigilance complémentaires (personnes politiquement exposées, pays listés par le GAFI ou la Commission européenne). Il n'a pas fallu de liste noire pour sanctionner. Un profil atypique et un montant inhabituel suffisaient.
Manquement 5 sur 5
Formation anti-blanchiment : l'inscription de dernière minute n'a rien sauvé
Le dirigeant s'était inscrit, presque au moment du contrôle, à une formation déontologie, discrimination et Tracfin. Rien n'indiquait que le reste de l'équipe, gérant compris, avait été formé avant. Grief retenu.
Depuis, le texte s'est durci. L'article L561-34 impose désormais aux professionnels de suivre eux-mêmes une formation LCB-FT. Et l'article D561-38-1-1, en vigueur depuis le 26 avril 2026, détaille ce qui est attendu.
Ce qui change depuis avril 2026
- une formation à l'embauche, puis régulière ;
- un contenu sur les obligations, les sanctions et la détection des opérations suspectes ;
- un contenu et une fréquence adaptés à la classification des risques et aux fonctions de chacun ;
- des justificatifs conservés cinq ans après la fin des fonctions.
Les autorités vérifient que la formation correspond aux risques de l'agence. Sans classification des risques, impossible de le démontrer. Les deux obligations se tiennent : négliger la première fragilise mécaniquement la seconde.
En 2023, on vous demandait si votre équipe avait été formée. Aujourd'hui : quand, sur quoi, avec quelles preuves, et pourquoi ce contenu correspond à votre exposition.
Le sursis se gagne après le contrôle, la publication reste
Le sursis intégral est motivé : depuis le contrôle, le dirigeant avait mis en place un dispositif, jugé encore « à parfaire », et il avait coopéré.
Ne vous trompez pas sur la leçon. L'article L561-40 plafonne l'amende à cinq millions d'euros et permet de sanctionner personnellement dirigeants et salariés. Toute nouvelle sanction dans les cinq ans entraîne, sauf décision motivée, l'exécution de la première.
Les montants restent modestes. Le nom de la société dans la presse régionale, sur un marché de prestige où l'on choisit son intermédiaire sur la confiance, ne l'est pas.
Questions fréquentes sur la LCB-FT en agence immobilière
Une petite agence a-t-elle les mêmes obligations anti-blanchiment qu'un réseau ?
Oui. Seule l'organisation du dispositif s'adapte à la taille et aux risques. Dans la décision du 21 juin 2023, l'argument d'une équipe réduite n'a écarté aucun grief.
Faut-il identifier le vendeur ou seulement l'acquéreur ?
Les deux. Le mandant est un client au sens de l'article L561-5. L'absence de justificatif d'identité des vendeurs fait partie des faits retenus contre l'agence sanctionnée.
À quel moment remplir la fiche de connaissance client ?
Avant d'entrer en relation d'affaires, puis tout au long de celle-ci (article L561-5-1). Une fiche complétée au moment de l'acte authentique a été jugée trop tardive.
La formation anti-blanchiment est-elle obligatoire pour un agent immobilier ?
Oui. Depuis le 26 avril 2026, elle doit être suivie à l'embauche puis régulièrement, adaptée aux risques et aux fonctions, avec des justificatifs conservés cinq ans après la fin des fonctions.
Quelles sanctions risque une agence en cas de manquement ?
Avertissement, blâme, interdiction temporaire d'exercer jusqu'à cinq ans, retrait de la carte professionnelle, et une sanction pécuniaire jusqu'à cinq millions d'euros. La décision est en principe publiée.
Caroline Ludwig, fondatrice d'As de Caro Coaching
Organisme de formation certifié Qualiopi (NDA 44 68 03 621 68). Titulaire de la carte professionnelle transaction (CPI). 26 ans d'expérience terrain en transaction immobilière et 12 ans de formation des agents, négociateurs et directeurs d'agence.
La conformité LAB se joue au premier rendez-vous
Cette décision ne sanctionne pas une agence malhonnête. Rien n'y évoque une opération de blanchiment avérée. Elle sanctionne une agence qui faisait tout trop tard : la fiche au moment de l'acte, la formation au moment du contrôle, le dispositif après la visite des enquêteurs.
Le calendrier est la vraie question. Depuis avril 2026, c'est aussi ce qu'on vous demandera de prouver, document par document.
Pour vérifier que votre classification des risques, vos fiches clients et la formation de votre équipe tiendraient face à un contrôle, la formation anti-blanchiment d'As de Caro Coaching travaille à partir de décisions comme celle-ci.
Découvrir la formation anti-blanchiment
Source : Commission nationale des sanctions, décision du 21 juin 2023, dossier n° 2022-07. Code monétaire et financier consulté sur Légifrance en octobre 2026.