Quinze jours de plus pour le prêt. L'acquéreur le demande poliment, le vendeur accepte, l'agent respire : la vente n'est pas morte. Dans la pièce, personne ne pose la seule question qui compte. Qu'est-ce que les banques ont déjà répondu ?
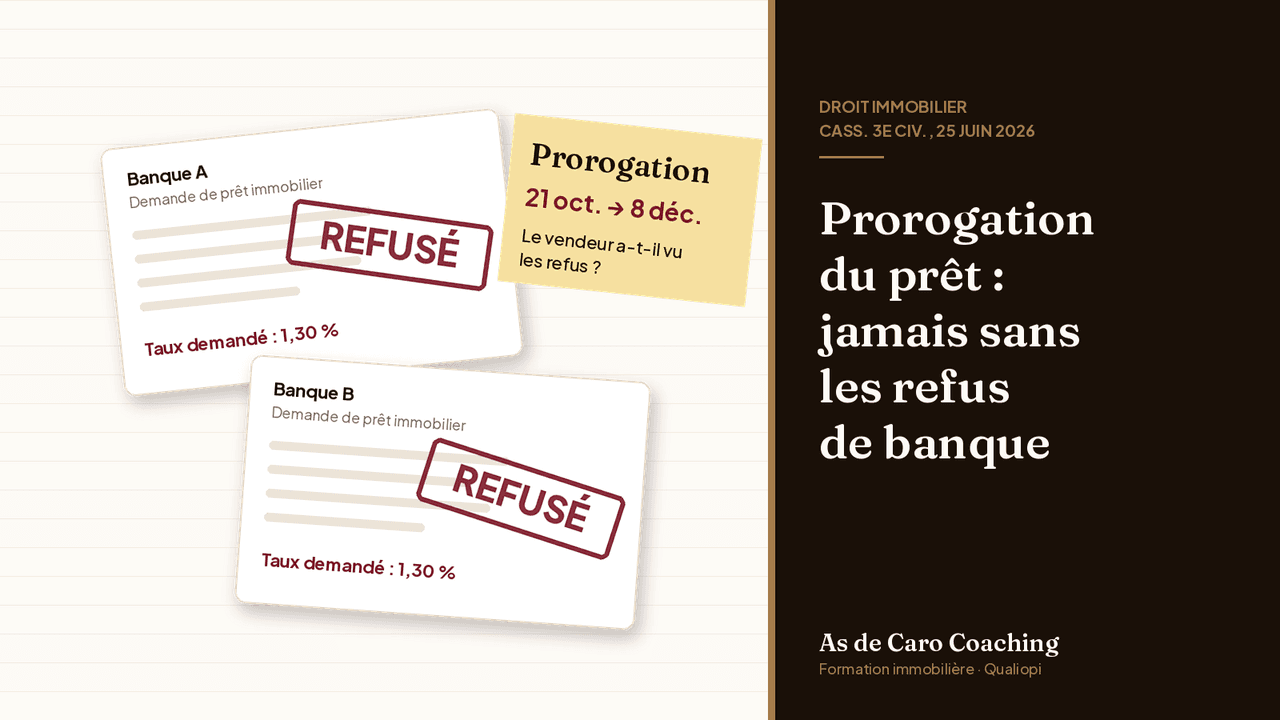
Le 25 juin 2026, la Cour de cassation a cassé un arrêt qui donnait raison à un acquéreur dans exactement cette configuration. Il avait demandé ses prêts à un taux plus bas que celui prévu par la promesse, essuyé des refus, puis obtenu un report sans en dire un mot. Ma position est nette : une prorogation de la condition suspensive de prêt accordée sans voir les refus, c'est une signature à l'aveugle. Et c'est très souvent l'agent qui tend le stylo.
Le dossier en 30 secondes
| Prêt prévu par la promesse | 1 475 000 € sur 25 ans |
| Taux maximum stipulé | 1,75 % |
| Taux demandé aux banques | 1,30 % |
| Indemnité d'immobilisation | 147 500 € |
| Somme séquestrée chez le notaire | 73 750 € |
Prorogation de la condition suspensive de prêt : ce que l'acquéreur a obtenu en se taisant
L'histoire tient en sept dates. Lisez-les comme le vendeur aurait dû pouvoir les lire au moment de dire oui.
31 juillet 2019. Promesse unilatérale de vente par acte authentique, sous condition d'obtenir une offre de prêt.
Avant le 21 octobre 2019. L'acquéreur dépose ses demandes de prêt. Montant et durée conformes. Taux : 1,30 %. Les refus tombent dans le délai initial.
21 octobre 2019. Date butoir prévue pour l'offre de prêt. Elle est prorogée jusqu'au 8 décembre, avec l'accord exprès des vendeurs.
8 décembre 2019. Toujours pas de prêt. La vente ne se fera pas.
Ensuite. L'acquéreur assigne les vendeurs en caducité de la promesse et réclame les 73 750 € séquestrés. Les vendeurs demandent l'indemnité d'immobilisation et des dommages et intérêts.
16 février 2024. La cour d'appel de Paris donne raison à l'acquéreur et condamne même les vendeurs à des dommages et intérêts.
25 juin 2026. La Cour de cassation casse l'arrêt en toutes ses dispositions et renvoie l'affaire devant la cour d'appel de Versailles.
Deux points ont fait tomber l'arrêt parisien. Le taux des demandes. Et le silence au moment de la prorogation.
1,30 % au lieu de 1,75 % : quand un taux plus bas fait perdre la condition
Sur le papier, l'acquéreur semblait irréprochable. La promesse fixait un taux maximum de 1,75 %, il avait demandé moins. La cour d'appel avait suivi ce raisonnement : 1,30 % n'était pas hors de proportion avec le plafond, et la promesse ne prévoyait aucun taux minimum.
Sauf que la promesse contenait une clause précise, rappelée dans le pourvoi : toute demande non conforme aux stipulations contractuelles, notamment quant au montant, au taux et à la durée, entraînait la réalisation fictive de la condition au sens de l'article 1304-3 du Code civil. Ce texte prévoit que la condition suspensive est réputée accomplie si celui qui y avait intérêt en a empêché l'accomplissement.
La Cour de cassation relève que les juges d'appel avaient eux-mêmes constaté des demandes à un taux inférieur aux conditions du contrat. Ils devaient en tirer les conséquences. Ils ne l'ont pas fait.
La logique se comprend vite. Demander un crédit moins cher que ce que la promesse autorise, c'est réduire ses chances de l'obtenir. Le vendeur, lui, avait immobilisé son bien sur la base de 1,75 %.
Le taux de la promesse n'est pas un plafond de confort. C'est le périmètre exact de la demande.
Le silence sur les refus devient une question de bonne foi
Deuxième grief. Les vendeurs soutenaient qu'au moment où l'acquéreur avait sollicité le report, il avait déjà essuyé trois refus de crédit. Et qu'il ne leur en avait rien dit.
La cour d'appel avait balayé l'argument : la promesse n'obligeait pas l'acquéreur à communiquer les refus au fur et à mesure des réponses bancaires. Les vendeurs avaient accepté la prorogation, point.
La Cour de cassation ne l'entend pas ainsi. Au visa de l'article 1104 du Code civil (les contrats doivent être négociés, formés et exécutés de bonne foi, disposition d'ordre public), elle reproche aux juges de ne pas avoir recherché si, en demandant un report sans révéler les refus déjà notifiés, l'acquéreur avait manqué à son obligation d'exécuter la promesse de bonne foi.
Lisez bien. La Cour ne dit pas que l'acquéreur était de mauvaise foi. Elle dit que la question devait être posée. C'est la cour de Versailles qui y répondra.
Mettez-vous à la place du vendeur
Version A. « Je voudrais quinze jours de plus pour mon prêt. »
Version B. « Trois banques m'ont refusé le prêt. Je voudrais quinze jours de plus. »
Vous signez la même chose ? Le vendeur de cette affaire n'a eu que la version A.
Formation Loi ALUR · Organisme certifié Qualiopi
Validez vos 14 h obligatoires, finançables à 100 % OPCO / AGEFICE
Ce que l'arrêt ne dit pas (et qu'on va lui faire dire)
Cet arrêt va circuler. Avant de le brandir en rendez-vous, gardez trois limites en tête.
C'est un arrêt d'espèce. Il porte la mention F-D : il n'est pas publié au Bulletin. Il tranche ce dossier, il ne fixe pas une règle pour toutes les promesses.
Rien n'est définitif. Cassation avec renvoi : la cour d'appel de Versailles rejugera, et pourra apprécier la bonne foi autrement que vous ne l'imaginez.
La clause a pesé lourd. La promesse prévoyait noir sur blanc la réalisation fictive en cas de demande non conforme. Une promesse rédigée autrement ouvrirait une autre discussion.
Pourquoi tout se joue dans le contenu des demandes de prêt
La loi protège l'acquéreur, et c'est normal. L'article L.313-41 du Code de la consommation impose la condition suspensive d'obtention du prêt dès lors que l'acte indique un financement par emprunt. Sa durée ne peut être inférieure à un mois. Et si la condition n'est pas réalisée, toute somme versée d'avance est immédiatement et intégralement remboursable, sans retenue ni indemnité.
Traduisez pour votre vendeur : si le prêt est refusé, les 73 750 € repartent chez l'acquéreur. Sauf à démontrer que l'acquéreur a lui-même empêché la condition de se réaliser.
Ce terrain-là ne se gagne qu'avec des pièces. Montants, durées, taux, dates. Les demandes de prêt deviennent le seul document qui compte, et personne ne les regarde au moment où il faudrait.
Vrai ou faux : testez votre lecture de l'arrêt
Cliquez sur chaque affirmation pour voir la réponse.
1. Un taux demandé plus bas que le plafond est toujours plus favorable au vendeur.
Faux. Un taux plus bas réduit les chances d'obtenir le prêt. Dans cette affaire, la Cour a reproché aux juges de ne pas avoir tiré les conséquences de demandes à un taux inférieur aux conditions du contrat.
2. La promesse obligeait l'acquéreur à transmettre chaque refus de banque.
Faux. Elle ne le prévoyait pas, c'est même ce qu'avait retenu la cour d'appel. Le débat s'est déplacé sur la bonne foi au moment de demander le report.
3. Grâce à cet arrêt, les vendeurs touchent les 147 500 €.
Faux. La Cour de cassation casse et renvoie. Tout sera rejugé par la cour d'appel de Versailles.
4. La condition suspensive de prêt ne peut pas durer moins d'un mois.
Vrai. C'est l'article L.313-41 du Code de la consommation, à compter de la signature de l'acte (ou de son enregistrement pour un acte sous seing privé soumis à cette formalité).
5. Cet arrêt s'applique désormais à toutes les promesses de vente.
Faux. Arrêt F-D, non publié au Bulletin : c'est une décision d'espèce, rendue sur une clause précise.
Avant de faire accepter un délai : la check-list de l'agent
Vous êtes le seul à parler aux deux parties. Quand un acquéreur demande un report, c'est vous qui portez la demande au vendeur. Faites-le avec les pièces, pas avec votre envie de sauver la vente.
À cocher avant toute prorogation
☐ Demander les réponses écrites des banques déjà reçues : refus, accords, demandes de pièces.
☐ Comparer chaque demande à la promesse : montant, durée, taux. Le taux demandé doit correspondre à ce que la promesse prévoit.
☐ Vérifier les dates de dépôt, si la promesse impose un délai pour déposer les demandes.
☐ Transmettre ces éléments au vendeur avant qu'il décide, pas après.
☐ Faire formaliser la prorogation par écrit avec le notaire, en y mentionnant l'état des démarches bancaires.
La dernière ligne ne coûte rien et change tout. Une prorogation qui mentionne les refus connus ne laisse plus de place au silence.
Questions fréquentes
Le vendeur est-il obligé d'accepter une prorogation de la condition de prêt ?
Non, sauf si la promesse organise elle-même un report. Selon l'article 1193 du Code civil, un contrat ne peut être modifié que du consentement mutuel des parties, ou pour les causes que la loi autorise. Le vendeur peut donc poser ses conditions, à commencer par voir les réponses des banques.
L'acquéreur doit-il prévenir le vendeur de chaque refus de prêt ?
Dans cette affaire, la promesse ne l'y obligeait pas. La Cour de cassation a pourtant demandé aux juges de vérifier si le fait de solliciter un report en taisant des refus déjà reçus respectait l'exigence de bonne foi. Le plus sûr reste de prévoir cette information dans la promesse ou dans l'avenant de prorogation.
Que devient la somme séquestrée si le prêt est refusé ?
Si la condition n'est pas réalisée, l'article L.313-41 du Code de la consommation impose sa restitution immédiate et intégrale, sans retenue. Le vendeur ne peut la conserver que s'il démontre que l'acquéreur a lui-même empêché la réalisation de la condition, ce que le juge apprécie au cas par cas.
Le délai n'a jamais été le danger. Le danger, c'est de l'accorder sans savoir où en est le financement. Un agent qui demande à voir les refus avant de porter une prorogation ne freine pas la vente : il protège le client qui lui a confié son bien.
Caroline Ludwig, fondatrice d'As de Caro Coaching
Organisme de formation certifié Qualiopi (NDA 44 68 03 621 68). Titulaire de la carte professionnelle CPI. 26 ans d'expérience terrain en transaction immobilière.
Sécuriser vos dossiers, du mandat à l'acte : découvrez les formations As de Caro Coaching.
Voir les formationsRéférence : Cass. 3e civ., 25 juin 2026, n° 24-14.137, F-D (cassation avec renvoi devant la cour d'appel de Versailles).